Domain mirabellenschnaps.de kaufen?
Wir ziehen mit dem Projekt
mirabellenschnaps.de um.
Sind Sie am Kauf der Domain
mirabellenschnaps.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mirabellenschnaps.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
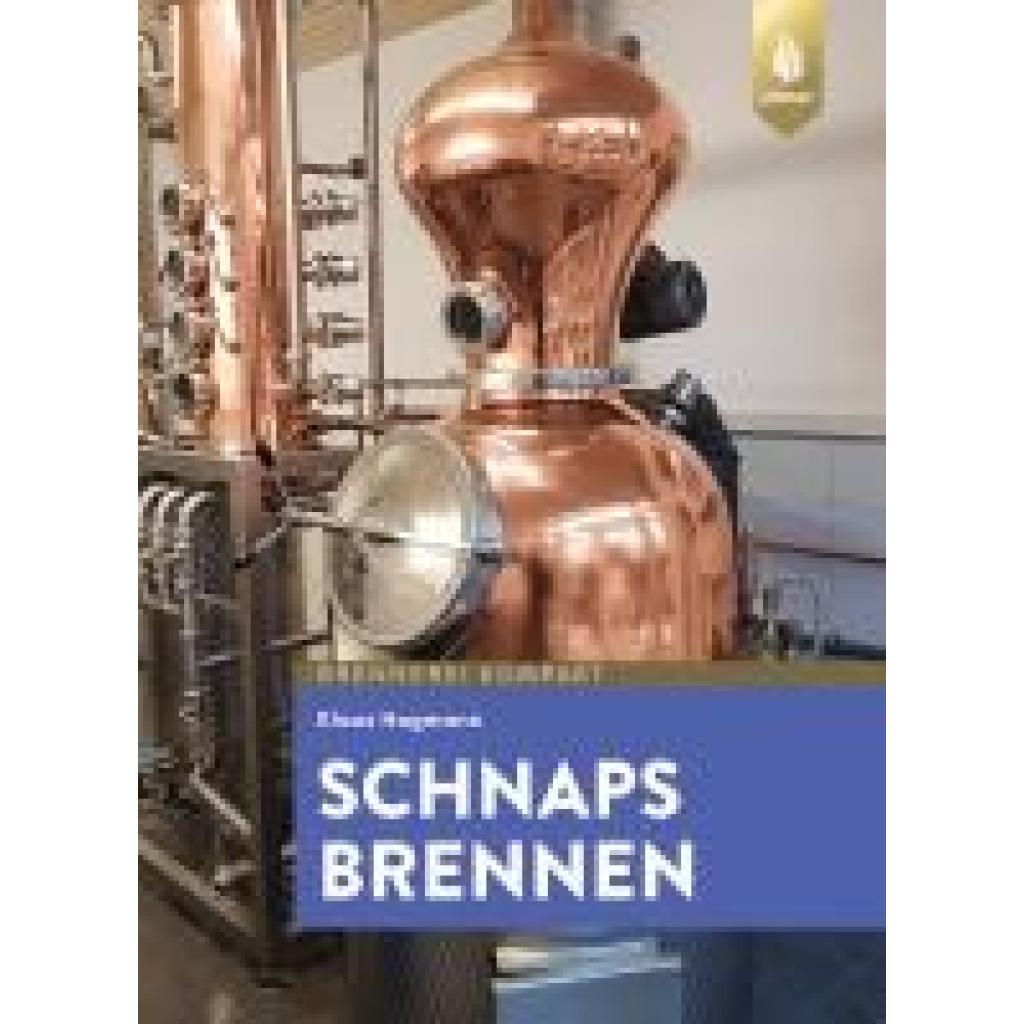
Hagmann, Klaus: Schnaps brennenSchnaps brennen , Der Weg zu guten Destillaten und Schnäpsen , Auto-Tuning & -Styling > Auto & Motorrad: Teile , Erscheinungsjahr: 20240125, Produktform: Kartoniert, Autoren: Hagmann, Klaus, Edition: REV, Auflage: 24000, Seitenzahl/Blattzahl: 108, Abbildungen: 72 Farbfotos, 2 farbige Zeichnungen, 2 Tabellen, Themenüberschrift: COOKING / Beverages / General, Keyword: Alkohol; Alkohol brennen; Ansatzschnaps; Brennerei; Cocktail; Destillat; Getränk; Hobby Schnpasbrennen; Hobbybrenner; Likör; Obstbrand; Obstbrennerei; Ratgeber; Schnaps; Schnaps Rezepte; Schnaps selber machen; Schnpas brennen als Hobby; Schnpasbrennerei; Selbermachen; Spirituose; alkoholische Getränke; destillieren, Fachschema: Alkohol~Sucht / Alkoholsucht~Cocktail~Drink / Cocktail~Mixgetränk~Obst - Obstbau~Obstbau~Spirituose, Fachkategorie: Hobbys, Warengruppe: HC/Getränke, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 12, Gewicht: 280, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stölzle Lausitz Q1 Likörgläser Schnapsgläser mit Stiel 60 ml, 6er-Set Handgefertigte Likör- und Schnapsgläser für Edelbrand und Spirituosen, aus Kristallglas, stoßfest & spülmaschinengeeignetStölzle Lausitz Q1 Likörgläser Schnapsgläser mit Stiel 60 ml, 6er-Set Handgefertigte Likör- und Schnapsgläser für Edelbrand und Spirituosen, aus Kristallglas, stoßfest & spülmaschinengeeignet. EXKLUSIVER GENUSS: Die Q1 Likörgläser sind speziell für den Genuss edler Spirituosen wie Grappa, Obstbrand, Limoncello oder Sherry entwickelt. Ihr zeitloses Design intensiviert die Aromen und macht jede Verkostung zu einem besonderen Erlebnis. OPTIMALES 6-GLÄSER SET: Das Set umfasst 6 handgefertigte Likörgläser mit einem hohen Kelch, perfekt für festliche Anlässe oder gesellige Runden. Ideal als hochwertiges Geschenk für Genussmenschen, die Wert auf Stil und Qualität legen! QUALITÄT AUS DEUTSCHLAND: Die Grappa Gläser sind aus hochwertigem Kristallglas gefertigt, bruchresistent und spülmaschinengeeignet. Sie bieten eine hervorragende Balance und überzeugen durch ihre angenehme Haptik. IDEALES VOLUMEN: Die mundgeblasenen Likörgläser der Q1-Kollektion kombinieren stilvolles Design mit traditioneller Glasmacherkunst. Jedes Glas hat ein Volumen von 60 ml, perfekt um Ihren Lieblingslikör optimal in Szene zu setzen. STÖLZLE LAUSITZ & OBERGLAS: Seit 1889 steht Stölzle Lausitz für höchste Handwerkskunst in der Glasherstellung. Jedes Glas erzählt eine Geschichte von höchster Qualität, Stil und Liebe zum Detail – Tradition trifft moderne Technologie.221,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **


Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
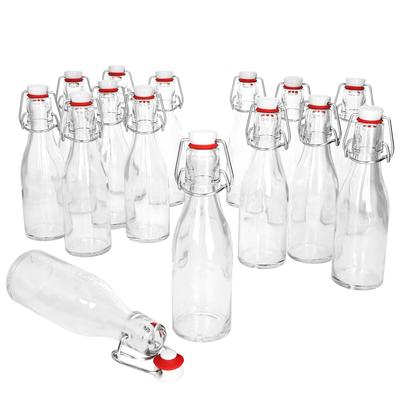
15er Set Bügelflasche 200 ml + Bügelverschluss - Glasflasche für Most, Saft, Bier, Schnaps, Likör, Essig & ÖlPraktische Abfüllflaschen mit Bügelverschluss zum luftdichten Verschließen Ihrer Getränke & Lebensmittel. 15er Bügelflaschen Set | Glasflasche mit zerlegbarem Drahtbügelverschluss Diese Flasche ist dank der Füllmenge von 200 ml der ideale Begleiter...29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Relaxdays Flaschen zum Befüllen, 12er Set, 500 ml, mit Korken, für Öl, Essig, Schnaps, Likör, Glasflasche, transparentDu verschenkst gerne Liköre, Schnäpse, Gewürz- oder Kräuteröle zu besonderen Anlässen? Diese Einmachflaschen im 12er Set eignen sich hervorragend zum Abfüllen und Präsentieren Deiner selbstgemachten Kostbarkeiten. Der Korken in Holzoptik verschließt die Schnapsflaschen nicht nur luftdicht, sondern sorgt auch optisch für einen Akzent. Nutze die Dekoflaschen auch als Vasen oder für andere Dekoideen bei Feierlichkeiten. Lieferumfang 12x Glasflasche 12x Korken28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hagmann, Klaus: Schnaps brennenSchnaps brennen , Der Weg zu guten Destillaten und Schnäpsen , Auto-Tuning & -Styling > Auto & Motorrad: Teile , Erscheinungsjahr: 20240125, Produktform: Kartoniert, Autoren: Hagmann, Klaus, Edition: REV, Auflage: 24000, Seitenzahl/Blattzahl: 108, Abbildungen: 72 Farbfotos, 2 farbige Zeichnungen, 2 Tabellen, Themenüberschrift: COOKING / Beverages / General, Keyword: Alkohol; Alkohol brennen; Ansatzschnaps; Brennerei; Cocktail; Destillat; Getränk; Hobby Schnpasbrennen; Hobbybrenner; Likör; Obstbrand; Obstbrennerei; Ratgeber; Schnaps; Schnaps Rezepte; Schnaps selber machen; Schnpas brennen als Hobby; Schnpasbrennerei; Selbermachen; Spirituose; alkoholische Getränke; destillieren, Fachschema: Alkohol~Sucht / Alkoholsucht~Cocktail~Drink / Cocktail~Mixgetränk~Obst - Obstbau~Obstbau~Spirituose, Fachkategorie: Hobbys, Warengruppe: HC/Getränke, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 12, Gewicht: 280, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stölzle Lausitz Q1 Likörgläser Schnapsgläser mit Stiel 60 ml, 6er-Set Handgefertigte Likör- und Schnapsgläser für Edelbrand und Spirituosen, aus Kristallglas, stoßfest & spülmaschinengeeignetStölzle Lausitz Q1 Likörgläser Schnapsgläser mit Stiel 60 ml, 6er-Set Handgefertigte Likör- und Schnapsgläser für Edelbrand und Spirituosen, aus Kristallglas, stoßfest & spülmaschinengeeignet. EXKLUSIVER GENUSS: Die Q1 Likörgläser sind speziell für den Genuss edler Spirituosen wie Grappa, Obstbrand, Limoncello oder Sherry entwickelt. Ihr zeitloses Design intensiviert die Aromen und macht jede Verkostung zu einem besonderen Erlebnis. OPTIMALES 6-GLÄSER SET: Das Set umfasst 6 handgefertigte Likörgläser mit einem hohen Kelch, perfekt für festliche Anlässe oder gesellige Runden. Ideal als hochwertiges Geschenk für Genussmenschen, die Wert auf Stil und Qualität legen! QUALITÄT AUS DEUTSCHLAND: Die Grappa Gläser sind aus hochwertigem Kristallglas gefertigt, bruchresistent und spülmaschinengeeignet. Sie bieten eine hervorragende Balance und überzeugen durch ihre angenehme Haptik. IDEALES VOLUMEN: Die mundgeblasenen Likörgläser der Q1-Kollektion kombinieren stilvolles Design mit traditioneller Glasmacherkunst. Jedes Glas hat ein Volumen von 60 ml, perfekt um Ihren Lieblingslikör optimal in Szene zu setzen. STÖLZLE LAUSITZ & OBERGLAS: Seit 1889 steht Stölzle Lausitz für höchste Handwerkskunst in der Glasherstellung. Jedes Glas erzählt eine Geschichte von höchster Qualität, Stil und Liebe zum Detail – Tradition trifft moderne Technologie.221,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.